Интервю | Без силно българско производство няма устойчив конкурентен пазар на храни

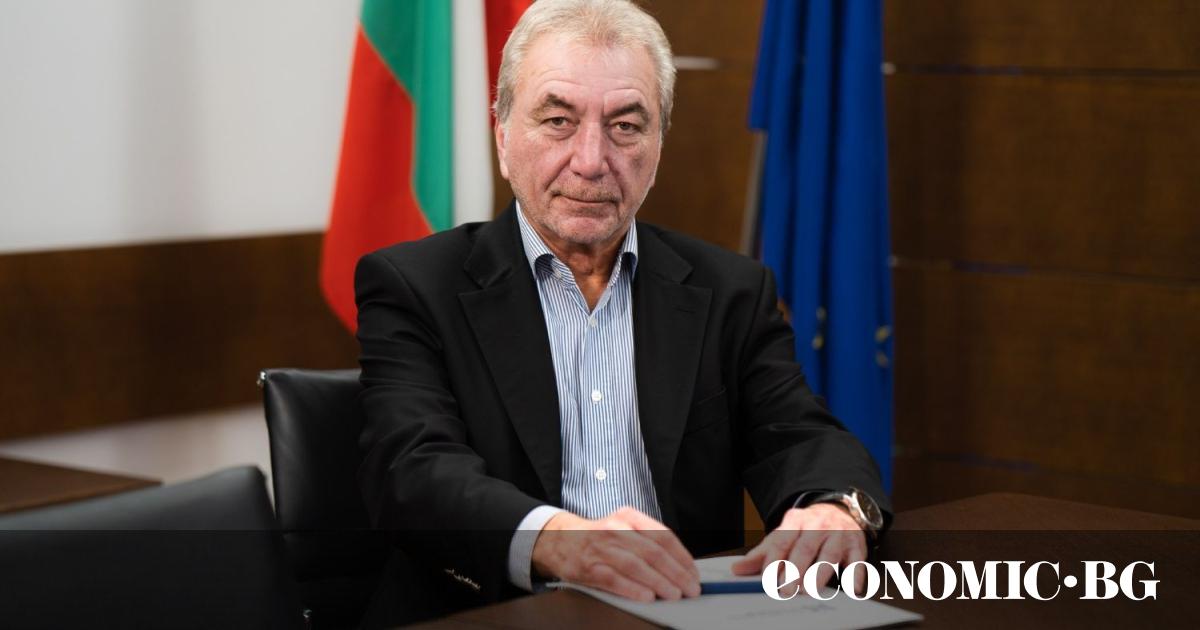
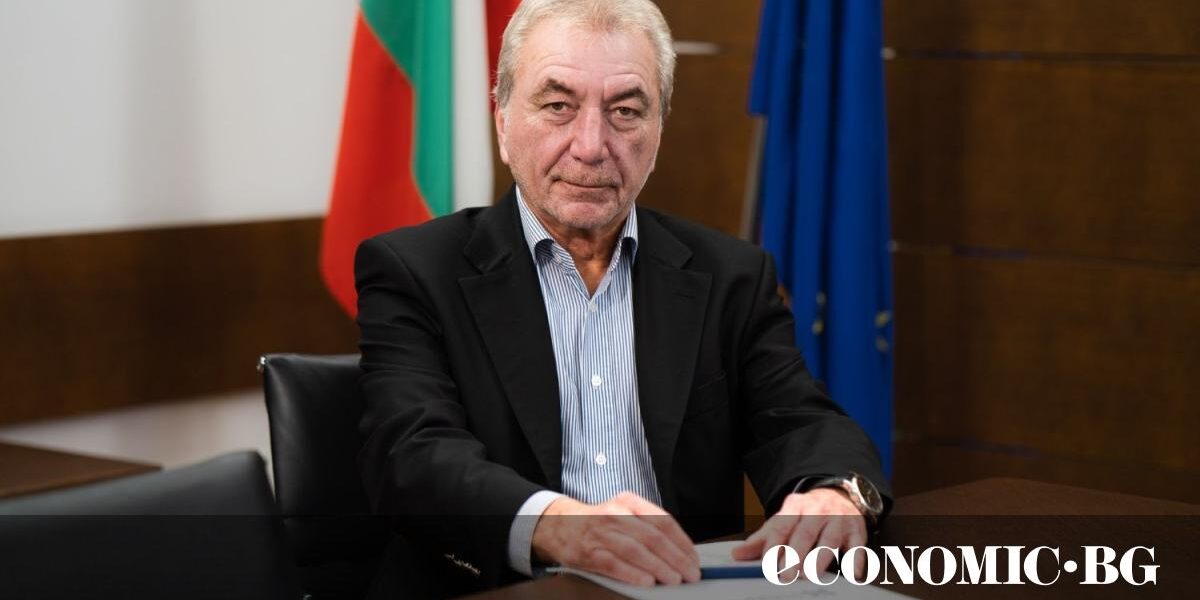
Доц. д-р Росен Карадимов е председател на Комисията за защита на конкуренцията (КЗК), избран с решение на Народното събрание на 23 май 2025 г.
От 7 ноември 2022 г. е председател на Надзорния съвет на Българската банка за развитие. В периода април 2024 г. – януари 2025 г. заема поста служебен министър на иновациите и растежа.
Карадимов е преподавател в Юридическия факултет на Софийския университет „Св. Климент Охридски“ от 1991 г. Адвокат към САК от 1994 г. Народен представител в Седмото Велико Народно събрание, участвал в приемането на Конституцията на Република България от 1991 г. и на първия Закон за защита на конкуренцията (ЗЗК) от 1991 г., с който КЗК е създадена като независим държавен орган.
Г-н Карадимов, ако трябва днес да дадете диагноза на българския пазар на хранителни стоки – той достатъчно конкурентен ли е? И ако не, защо един толкова ключов сектор изглежда толкова изкривен 37 години след възприемането на пазарната икономика в България?
Ако трябва да дам диагноза, проблемът на българския пазар на храни не е липсата на конкуренция, а отслабването на българското производство. За 37 години се стигна до траен дисбаланс по цялата верига – слаб и раздробен производител, силен търговец и потребителят в крайна сметка понася последствията от този модел. А той се дължи на сгрешената икономическа политика, липсата на целенасочена подкрепа на селското стопанство.
Секторният анализ на КЗК на пазара на храни от първа необходимост очерта ясно няколко структурни проблема: отслабващо българско производство, намаляващ брой стопанства, раздробени производители със слаба договорна позиция, нарастваща зависимост от внос на храни, силна позиция на големите търговски оператори в договорния процес и значителни различия в конкурентната среда между отделните региони. Дисбалансът е по цялата верига на доставки – от земеделския производител до крайния потребител. Анализът показа и, че България е сред държавите в ЕС с най-ниски регулаторни бариери за навлизане и функциониране на нови търговски обекти.
Днес имаме все по-слаби и раздробени производители, намаляващо собствено производство, изчезващи стопанства и нарастваща зависимост от внос. Данните са достатъчно красноречиви: между 2020 и 2024 г. производството на сурово краве мляко е намаляло с 25%, на прясно мляко – с 8%, на сирене – с 9%, на кашкавал – с 14%, а на яйца – със 17%. В същото време вносът на мляко и млечни продукти е нараснал с 43%.
Само за пет години България е загубила около две трети от стопанствата, които отглеждат основните животни за млечно производство – с 66% са намалели стопанствата с крави, с 67% тези с овце и със 70% стопанствата с кози.
Това вече не е просто пазарна тенденция, а структурен проблем. Когато производството отслабва, стопанствата изчезват, а производителите остават раздробени и с ограничена договорна сила, тяхната позиция във веригата на доставки неминуемо отслабва. При отделни продукти анализът установи и много високи максимални надценки след отстъпките от доставната цена – до 77% при млякото, 82% при сиренето и 91% при кашкавала.
В същото време конкурентната среда на този пазар е много различна в отделните региони. В София и Пловдив присъстват множество вериги и конкуренцията е динамична, но в други области отделни търговски вериги имат много силни локални позиции. Във Видин, например, една верига формира 60 – 70% от оборота на присъстващите вериги, в Шумен и Разград водещата позиция е с дял 50 – 60%, а в Добрич и Пазарджик – 40 – 50%.
Националната карта на модерната търговия показва същата неравномерност. В нея са включени 644 обекта на десет основни вериги, разположени само в 106 от общо 265 общини. Това означава, че в 159 общини няма нито един обект на изследваните вериги. При това 244 от всички обекти са в Столична община, 45 в Пловдив, 29 във Варна и 24 в Бургас.
Наред с това установихме и друг показателен дисбаланс – сравнително сходни ценови равнища при коренно различна покупателна способност. Годишният приход на човек в София достига около 55 000 евро, докато във Видин е 7 122 евро.
Ако искаме устойчив конкурентен пазар на храни, трябва да имаме и устойчиво национално производство – силен производител, който има реална възможност да преговаря при равнопоставени условия.
Често големите вериги са представяни като страната с най-силна пазарна позиция. Но при проучването на 400 малки магазина самата КЗК посочи, че там доставчикът може да бъде по-силната страна. Не е ли прекалено опростено да се твърди, че проблемът във веригата винаги е търговецът на дребно?
Силата на договаряне се променя по веригата и според конкретния пазар. При големите вериги установихме натиск върху производителите чрез отстъпки, бонуси и други търговски условия. При традиционната търговия обаче малкият магазин често няма сходна покупателна сила и доставчикът може едностранно да променя доставната цена дори всяка седмица. Затова изискахме данни от 400 малки магазина от всички области – за доставчици, цени, условия, срокове на плащане и промени в търговските отношения. Целта е да установим къде действително е икономически по-силната страна, а не предварително да определим кой е „виновен“.
Проучването на традиционната търговия е важно и по друга причина: то позволява да сравним две различни договорни среди. Голямата верига обединява значителни количества и може да изисква отстъпки, бонуси и плащания за дейности извън самата доставка. Малкият магазин купува ограничени количества, често няма алтернативен доставчик и трудно прехвърля внезапна промяна на доставната цена, без да загуби клиенти. Затова данните от 400 магазина се събират не само за цените, а и за сроковете на плащане, честотата на предоговаряне, прекъсванията на доставки и останалите условия, които показват къде е реалната пазарна сила.
Какво може да се направи, за да се подсили традиционната търговия?
Една от препоръките на КЗК е изграждане на регионални бази и логистични центрове с хладилни камери и складове. Идеята е производителят да продава в регионалния център, а оттам продукцията да се насочва към традиционната търговия. Така се скъсява веригата на доставки. Тук държавата може да подпомогне процеса с инвестицията в инфраструктура.
Защото, например, един малък производител от Видин, дори да успее да осигури минимален обем продукция и да започне да работи с голяма верига, той не може просто да отиде до магазина в града. Той трябва да закара продукцията си до логистичния център на веригата, който е в друг град. Това допълнително оскъпява и затруднява малките производители.
Регионалните центрове биха могли едновременно да подпомогнат местното производство, да захранват големи вериги и да запазят традиционната търговия в района.
Каква е ролята на кооперативите в евентуалното подсилване на преговорната сила на производителите?
Според мен, това е един от ключовите инструменти за постигане на тази цел и имаме идеи как да стимулираме кооперирането. КЗК работи по насоки, които да дадат яснота кога кооперативът може да бъде освободен от отговорност за забранено споразумение. Проблемът от гледна точка на конкурентното право е, че членовете на кооператива координират условията и цените, по които кооперативът изкупува продукцията им. Европейската практика дава сигнали, че такова коопериране може да бъде допустимо, когато служи за укрепване на слабите производители.
Ще предложим и сделките вътре в кооператива – от производителя към кооператива – да бъдат освободени от ДДС, а облагането да възниква, когато продукцията излезе от кооператива към веригата или крайния пазар. Така кооперативът би бил данъчно задълженото лице чак на следващия етап, което би улеснило малкия производител.
Ако не беше еврото, щяхме ли да видим поскъпването от 2025 г. и щяхме ли да водим разговора за подобряването на средата?
Данните показват, че основните проблеми предхождат въвеждането на еврото: свиване на производството, ръст на вноса, слабо коопериране на производителите, регионални дисбаланси и неравномерно разпределение на добавената стойност. Следователно разговорът за конкурентната среда щеше да бъде необходим и без еврото. Единната валута направи цените по-лесни за сравнение и усили обществения фокус, но не създаде тези деформации. Техният зародиш е още в сбърканата приватизация.
Според Вас, възползваха ли се българските търговци да вдигнат цените покрай еврото и направи ли достатъчно държавата, за да овладее този процес?
От гледна точка на работата и правомощията на КЗК мога да посоча, че конкретният ни извод за пазара на храни е, че при десетте изследвани големи вериги не установихме данни за съгласувано антиконкурентно поведение или координирано повишаване на цените във връзка с въвеждането на еврото. КЗК може да разследва картели, злоупотреба с господстващо положение и нелоялни търговски практики, които да доведат до източване на публичен ресурс и да ощетят потребителите, но не регулира цените. Същевременно липсата на установено съгласуване не означава, че структурата на ценообразуването е безпроблемна.
Споменах за отчетените максимални надценки след отстъпките от доставната цена, които установихме. Тези стойности не са сами по себе си доказателство за нарушение, но са основание да се изследват търговските условия, реалната доставна цена и разпределението на добавената стойност по веригата.
Не е ли по-добре държавата да влага повече усилия за подобряване на конкурентната среда, отколкото да върви в посока повече регулации?
Административните мерки не трябва да заменят конкуренцията или да прехвърлят тежестта към по-слабия участник по веригата. Комисията и преди е предупреждавала, че механичното ограничаване на надценките може да изравни цените около максимума, да намали разнообразието и да пренасочи потребителите от малките магазини към големите вериги. Затова предложихме проследимост, коопериране, къси вериги, национални стандарти и контрол върху нелоялните практики. При „Кошница с грижа“ ролята на антимонополния регулатор е да следим намалението за потребителя да не бъде финансирано чрез натиск върху производители и доставчици.
След изтичането на срока за привеждане на договорите към новите правила, приети с измененията на Закона за защита на конкуренцията през есента на 2025 г., образувахме производства срещу две търговски вериги за възможни нелоялни търговски практики, а впоследствие започнахме проверки и по сигнали от производители на плодове и зеленчуци.
Сдружението за модерна търговия (СМТ) предупреждава, че публикуването на все повече индивидуални цени, медиани и „справедливи стойности“ може парадоксално да улесни ценово следване или мълчаливо координиране между конкурентите. Вижда ли КЗК такъв риск?
Към момента КЗК не е установила публикуването на ценови данни да е довело до забранено съгласуване. При анализа на десетте големи вериги за три последователни месеца не открихме данни за съгласувано спекулативно повишаване на цените. Прозрачността трябва да служи на потребителя и на контролните органи. Ако обаче ценовата информация се използва като механизъм за координиране на бъдещо пазарно поведение, КЗК ще го изследва като възможно забранено споразумение или съгласувана практика.
От юни законът вече забранява налагането на прекомерно високи цени от предприятия с господстващо или съвместно господстващо положение. Каква е Вашата оценка за тези промени?
Важно е да уточним, че контролът върху прекомерно високите цени не е изцяло нов инструмент за КЗК. И досега налагането на прекомерни цени от предприятие с господстващо положение можеше да представлява злоупотреба с господстващо положение.
Новото е, че законът вече изрично конкретизира тази хипотеза, като определя какво е прекомерно висока цена, при какви условия се прилага забраната и по какви критерии
Комисията трябва да направи своята оценка. Трябва да е установено монополно, господстващо или съвместно господстващо положение, а след това да се извърши икономически и правен анализ на разходите, разумната норма на печалба, съпоставимите цени, пазарните условия, динамиката на цената и наличието или липсата на обективни икономически причини.
Това е важно и за бизнеса, защото създава по-голяма предвидимост, и за потребителите, защото дава възможност за намеса в конкретни случаи, когато високата цена не е резултат от нормалната конкуренция, а от използване на значителна пазарна сила.
Имаше критики от няколко страни, че с новите си правомощия КЗК постепенно ще се превърне от регулатор на конкуренцията в де факто регулатор на цените. Имат ли основание тези опасения?
КЗК не определя цени и не санкционира самия факт на поскъпване. Комисията проверява дали цените се формират при ефективна конкуренция и дали конкретно предприятие не злоупотребява с пазарната си сила. Новата забрана за прекомерно високи цени се прилага само при монополно, господстващо или съвместно господстващо положение и след доказване по законоустановения ред. Това е антитръстов контрол върху поведението на предприятие с пазарна сила, а не превръщане на КЗК в ценови регулатор.
Има ли Комисията достатъчно експертен и човешки капацитет да работи по-активно и да изпълнява и допълнителните си правомощия?
Натоварването на КЗК и сега е изключително голямо. Например КЗК се явява първа инстанция при обжалванията по обществени поръчки. И за да ви дам пример, от началото на 2026 г. досега са образувани около 1000 преписки, а до края на годината очаквам да стигнат около 1200, при около 900 за цялата 2025 г. Не си представяйте, че това са просто заседания и административно разглеждане. Става въпрос за работа със страни, такси, адвокати, свидетели и понякога експертизи – тоест значителен обем работа, който е отделен от нелоялната конкуренция и антитръста.
И на фона на всичко това, годишният бюджет на Комисията 3.5 млн. евро, а работата включва обществените поръчки, антитръст и концентрации, правна дирекция и застъпничество за конкуренцията – около 100 човека работят в КЗК. Годишният бюджет на КЗК е сравним с дневния оборот на голяма търговска верига. Пазарите, които Комисията анализира – фармация, горива и храни – имат общ оборот около 25 млрд. евро за 2024 г. Това показва голямото неравновесие между ресурса на регулатора и икономическия мащаб на секторите.
Имате ли поне обещание за по-голям бюджет, особено с новите ви ангажименти?
Има обещание за увеличение на щата и бюджета, но към момента на разговора ни все още няма реализация. Аз искам да благодаря на служителите на КЗК, защото въпреки трудностите смятам, че институцията повиши професионалното си самочувствие и статуса си.
Има ли тенденция към допълнителна консолидация в българския ритейл пазар и къде е точката, след която една нова концентрация вече би създала проблем за конкуренцията – особено на местно ниво?
Регулаторните бариери в България са ниски и не установихме административни пречки за нови търговски обекти. Икономическите бариери обаче са реални: нужни са мащаб, инвестиции, логистични и дистрибуторски центрове, оптимизирани транспортни разходи, достатъчни количества и широка магазинна мрежа. Малките производители трудно осигуряват обемите и доставката до отдалечени логистични центрове, а малките търговци нямат същия достъп до складове, логистика и управление на паричните потоци. В области с намаляващо население и ниска покупателна способност възвръщаемостта на нова инвестиция е още по-трудна. Затова ниските формални бариери не водят автоматично до ефективно навлизане.
При оценката на концентрация КЗК гледа местния пазар, позициите на участниците, реалните алтернативи за потребителя и възможността нов конкурент своевременно да навлезе. Данните за Видин, Шумен, Разград, Добрич и Пазарджик показват защо националният пазарен дял сам по себе си не е достатъчен. Националната карта дава конкретен мащаб на проблема: десетте изследвани вериги имат общо 644 обекта, но присъстват само в 106 общини. Трите най-големи мрежи по брой обекти държат приблизително седем от всеки десет включени обекта, докато останалите участници имат значително по-ограничено географско покритие. Това не доказва само по себе си господстващо положение, но показва защо при нова концентрация трябва да се изследват припокриването на мрежите, достъпът до подходящи обекти и логистика и възможността конкурент да достигне необходимия мащаб. Анализът посочва и потенциални стратегически бариери – договорни ограничения и ексклузивни клаузи за доставки или предлагане, които подлежат на конкретна оценка.
Как, според Вас, ще изглежда българският ритейл след пет години?
Анализът ни показва едновременно експанзия на утвърдените вериги и икономически трудности пред новите и по-малките участници, особено в региони с намаляващо население и ниска покупателна способност. Посоката, която сме предложили, е по-силно производство, коопериране, къси вериги и местна логистична инфраструктура – регионални пазари, тържища, складови бази и логистични центрове. Ако тези условия се подобрят и нелоялните практики се ограничат, ще има повече пространство и за традиционната и регионалната търговия.
КЗК може да пази процеса на конкуренция; не може административно да избере бъдещия модел на пазара. В анализа са посочени и практически модели за такава алтернатива: директни продажби от стопанството, фермерски пазари и магазини на производители, колективни директни продажби от групи производители и партньорства между производители и потребители. За да бъдат устойчиви, тези модели имат нужда от обща логистика, складове, тържища и регионални хранителни хъбове. Това може да създаде допълнителен канал за реализация и конкурентен натиск особено за малки и регионални производители.
Публикувано съгласно указанията на Economic.bg