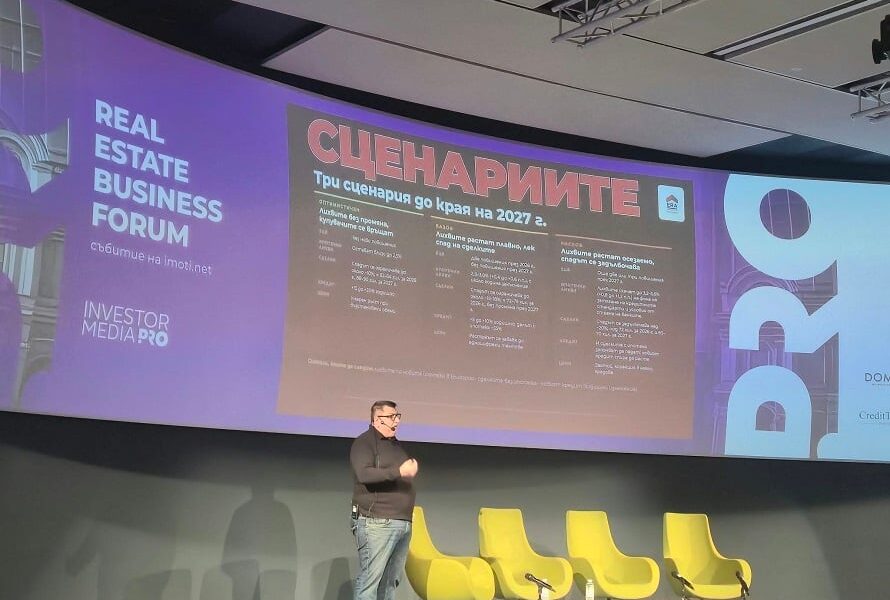

Имотният пазар в България навлиза в преломен момент – сделките намаляват, но цените остават високи и продължават да растат. В същото време купувачите стават все по-предпазливи и вече ограничават бюджетите си, докато продавачите все още вярват, че могат да получат желаната цена. Строителните предприемачи са изправени пред по-бавни продажби, а част от тях дори отлагат започването на нови проекти. Всичко това очертава пазар, чието сегашно състояние е неустойчиво, предупреждава д-р Мирослав Владимиров, член на Съвета на директорите на ERA България.
Ние сключваме все по-малко на брой сделки, на все по-високи цени и това е неустойчивото състояние към днешна дата“, посочи експертът по време на имотен форум, организиран от Investor Media Group.
Според него обаче същинската промяна тепърва предстои и тя няма да бъде свързана просто с намаляващия брой сделки или с движението на цените, а с условията, при които се финансират покупките. След присъединяването на България към еврозоната жилищният пазар вече функционира в коренно различна финансова среда и развитието му през 2027 г. ще зависи все повече от ипотечното кредитиране и лихвената политика на Европейската централна банка (ЕЦБ).
ЕЦБ вече повиши основните си лихвени проценти два пъти през тази година – през юни и септември, с по 25 базисни точки, а пазарните очаквания са за ново увеличение през декември. Според представения от Владимиров анализ, ефектът върху ипотечните лихви в редица европейски държави вече започва да се проявява, докато в България засега не се наблюдава същата динамика.
Колко дълго ще се запази тази разлика и как поскъпването на финансирането би се отразило върху търсенето остават сред основните въпроси пред пазара. Именно на тази основа Владимиров очерта три сценария за 2027 г., като най-вероятният, според него, включва повишение на ипотечните лихви, допълнително ограничаване на сделките и забавяне на ценовия растеж. Други участници във форума обаче представиха значително по-умерени очаквания както за бъдещото поскъпване на кредитите, така и за движението на жилищните цени.
Устойчив ли е пазарът сега?
На пръв поглед българският имотен пазар продължава да изглежда устойчив. Цените не отстъпват, банковото кредитиране остава активно, а интересът към покупка на жилища не е изчезнал. Данните за броя на сделките обаче показват различна тенденция.
През третото тримесечие на 2026 г. в страната са вписани 45 312 продажби на недвижими имоти, или с 22.1% по-малко спрямо същия период на предходната година, показва статистиката на Агенцията по вписванията. В София спадът е 21.2% – от 9238 на 7282 продажби.
В същото време последните публикувани данни на Националния статистически институт показват, че през второто тримесечие жилищата в България са поскъпнали с 15.5% на годишна база и с 4.5% спрямо предходните три месеца. Данните за движението на цените през третото тримесечие предстои да бъдат публикувани през декември.
Именно разминаването между динамиката на сделките и цените Владимиров определя като един от основните проблеми на пазара. Според анализа му, през последните години пазарът не е успял да увеличи съществено броя на сделките въпреки значителния ръст на доходите, високата инфлация и изключително благоприятните условия за кредитиране. Вместо да се реализират повече покупки, силното търсене се е отразило предимно върху цените.
По думите му, първоначалната реакция при достигане на определени ценови равнища е отдръпването на купувачите, а не поевтиняването на имотите. Причината е, че купувачите могат сравнително бързо да отложат решението си, докато продавачите продължават да се ориентират по вече достигнатите високи цени.
Продавачите стоят закотвени в старите си цени“, обясни той.
Така се стига до пазар, на който се сключват все по-малко сделки, но на все още високи и растящи цени. За Владимиров това не е непременно предвестник на срив, а естествена част от пазарния цикъл. Съществената промяна, според него, предстои да дойде от друго място – начина, по който се финансират покупките.
Идва ли краят на евтиното ипотечно кредитиране?
Влизането на България в еврозоната от 1 януари 2026 г. е повратният момент, върху който Владимиров поставя акцент. В продължение на близо три десетилетия страната функционираше в условията на валутен борд, а местният банков пазар имаше своите специфики. Това позволи през предходния цикъл на покачване на лихвите в еврозоната ипотечните кредити в България да останат сравнително евтини, въпреки значителното затягане на паричната политика на ЕЦБ.
Сега обаче условията са различни, коментира Владимиров. Българските банки са част от общата парична система на еврозоната, а ценообразуването на финансовите инструменти все повече ще се влияе от процесите на общия европейски пазар.
Според Владимиров, именно това е промяната, която участниците в имотния сектор все още не оценяват в достатъчна степен.
Данните, които той представи, показват, че от март насам ипотечните лихви в голяма част от държавите от еврозоната вече са започнали да се повишават. При това наличната към момента статистика отразява само началото на ефекта от първото увеличение на лихвите на ЕЦБ през юни. Предстои да се прояви и въздействието на последвалото решение от септември.
В България засега подобно движение не се наблюдава в същата степен. Владимиров обаче очаква, че с течение на времето повишаването на европейските лихви ще започне да се пренася и върху местния ипотечен пазар, макар и не непременно със същата скорост или в същия размер. Тази зависимост придобива все по-голямо значение, защото през последните години ипотечното кредитиране се е превърнало в един от основните двигатели на покупките.
По данни, които представи той, над половината от сделките с имоти сега в страната се осъществяват с участието на ипотечно финансиране. За София и големите градове той допуска, че делът е още по-голям. Това означава, че възможностите на купувачите вече не зависят единствено от ръста на заплатите или от наличните им спестявания. Все по-важни ще бъдат цената на кредита и условията, при които банките са готови да го предоставят.
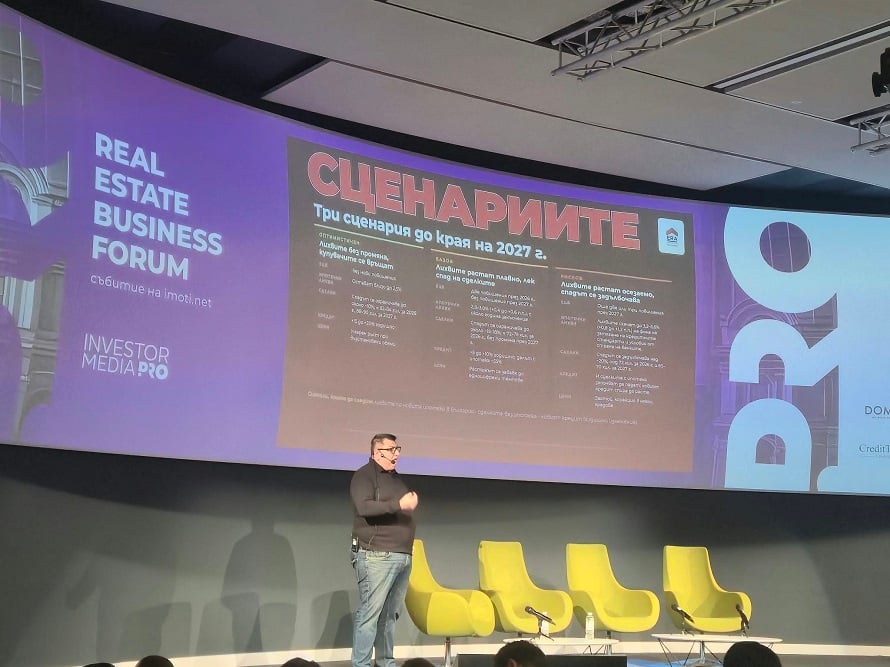
Три сценария за развитие – и нито един не гарантира досегашния растеж
На тази основа Владимиров очерта три възможни сценария за развитието на имотния пазар през следващата година.
Оптимистичният сценарий предвижда ипотечните лихви да останат без съществена промяна, търсенето да започне да се възстановява, а намалението на сделките да се ограничи до сегашните равнища. Именно този вариант обаче той определя като най-малко вероятен.
Базовият сценарий, който според него има най-голяма вероятност да се реализира, включва плавно повишаване на ипотечните лихви през 2027 г. с около 0.5–0.7 процентни пункта. Това би довело до допълнително ограничаване на търсенето, по-малък брой сделки и по-умерен растеж на жилищните цени.
Рисковият сценарий предполага по-сериозно затягане на паричната политика, при което ипотечните лихви в България биха могли да достигнат около и над 3.5%. Подобно развитие според Владимиров не може да бъде изключено, особено ако инфлационният натиск в еврозоната се разшири отвъд енергийните продукти и започне да се пренася по-силно върху цените на останалите стоки и възнагражденията. Тогава ЕЦБ може да бъде принудена да продължи с повишаването на лихвите и през следващата година.
Експертът подчерта, че още в началото на 2026 г. сегашният базов сценарий е бил разглеждан като рисков. Промяната в икономическата среда през последните месеци обаче е наложила преоценка на вероятностите.
Според него, основният въпрос вече не е дали пазарът ще успее да поддържа рекордната активност от последните години, а на какво равнище ще се установи търсенето при новите условия за финансиране.
Банките очакват много по-плавно повишение на лихвите, но с условия
Не всички участници на пазара обаче споделят очакванията за толкова осезаемо поскъпване на ипотечното финансиране. Ивайло Вълчев, заместник-директор „Банкиране на дребно“ в Първа инвестиционна банка, представи значително по-умерена прогноза. Според него, леко повишение на ипотечните лихви е възможно едва през втората половина на 2027 г., като очакваното увеличение е от порядъка на 10 базисни точки, или 0.1 процентни пункта.
Разликата между двете прогнози е съществена. Докато Владимиров поставя акцент върху постепенното интегриране на българския ипотечен пазар в общия лихвен цикъл на еврозоната, Вълчев обръща внимание на факторите, които продължават да задържат цената на кредитите у нас. Сред тях са високата ликвидност и капиталова обезпеченост на банките, силната конкуренция между кредитните институции, ниските лихви по депозитите и спецификите на използваните от банките лихвени методики.
Вълчев посочи, че досегашните повишения на основните лихви на ЕЦБ все още не оказват съществено влияние върху цената на жилищните кредити в България.
Той допуска обаче, че ипотеките с най-ниски лихвени проценти постепенно ще станат достъпни за по-ограничен кръг кредитополучатели, което би повишило средното равнище на лихвите.
Банкерът открои и рисковете, които могат да променят ситуацията. Сред тях са евентуални изменения в методиките за формиране на лихвите, ограничения върху възможностите на банките да капитализират печалбите си, както и спад при цените на недвижимите имоти, който би засегнал обезпеченията по кредитните портфейли.
Допълнителен риск, според банкера, идва от предложението на правителството за въвеждане на данък върху свръхпечалбите през 2027 г. Мярката, залегнала в подготвяните бюджетни промени, предвижда допълнително облагане с 33% на печалбите над определен праг за няколко сектора, включително банките, застрахователите, телекомуникационните компании и големите търговски вериги.
Според Вълчев, подобно облагане може да ограничи възможностите на банките да капитализират част от печалбите си и съответно да намали готовността им да отпускат нови кредити. Това, по думите му, би могло да доведе и до корекция на лихвените проценти.
Подобно предупреждение отправи още в края на септември и управителят на Българската народна банка Димитър Радев. В официална позиция от 25 септември той посочи, че допълнителното облагане на банковите печалби може да се отрази не само върху капитала на финансовите институции, но и върху цената на кредитите, условията за тяхното отпускане и депозитните продукти.
За домакинството това може да означава по-скъп или по-трудно достъпен кредит“, предупреди тогава Радев, като настоя ефектът от мярката върху финансовото посредничество да бъде оценен преди окончателното ѝ приемане.
Друг риск, откроен от Вълчев, е евентуален спад в цените на недвижимите имоти. Според него, подобна корекция би могла да засегне стойността на обезпеченията по банковите портфейли и да наложи допълнителни провизии, което също би ограничило апетита на банките за кредитиране.
Поне засега обаче банковият сектор не очаква рязка промяна в условията за ипотечно финансиране. Това се потвърждава и от текущата статистика на БНБ, според която средният лихвен процент по новите жилищни кредити през август е 2.42%.
Ще се отразят ли на имотния пазар мерките в проектобюджета за 2027 г.?
На фона на променящата се пазарна среда правителството предлага и няколко данъчни мерки, които засягат пряко строителния и имотния сектори. Сред тях са задължителна регистрация по ДДС преди облагаеми сделки с нови сгради и парцели, забрана за плащанията в брой в строителството и поетапно повишаване на данъчните оценки на имотите.
В коментар за Economic.bg председателят на Националната асоциация на строителните предприемачи, Георги Шопов, подкрепи предложението продавачите на нови сгради и урегулирани поземлени имоти да подават заявление за регистрация по ДДС най-малко седем дни преди данъкът по съответната доставка да стане изискуем, независимо от оборота си.
Според него, целта е да се прекрати практиката отделни фирми да реализират всички продажби в рамките на един месец, преди да са регистрирани по ДДС. Той посочи, че подобни случаи вече са били предмет на данъчни производства и съдебна практика, но изричното им уреждане в закона би ограничило възможностите за злоупотреби.
Това е правилно и честно и за обществото, и за бранша“, коментира Шопов.
По думите му, подобни практики се срещат основно при компании, които навлизат в сектора с намерението да реализират един проект и впоследствие да излязат от пазара. Той подчерта, че сред членовете на асоциацията няма фирми, които прилагат подобен подход.
Съвсем различна е оценката му за предложението плащанията между строителни предприятия, изпълнители и подизпълнители да се извършват само по платежна сметка, независимо от размера им. Шопов определи тази идея като „недомислица“, тъй като, според него, големите строителни компании и сега извършват разплащанията си основно по банков път.
Затова той не очаква новото ограничение да увеличи разходите им или да окаже влияние върху цените на новото строителство. Според него, мярката може да създаде затруднения при дребните ремонтни дейности, като даде пример с необходимостта от допълнителни покупки на материали по време на ремонт на жилище. Въпреки това предложената законова формулировка се отнася до плащанията между участниците в строителната верига и не посочва изрично разплащанията на частни домакинства с майстори.
От своя страна Мирослав Владимиров коментира пред Economic.bg и предвиденото поетапно увеличение на данъчните оценки на жилищата през периода 2027 – 2029 г. Според него, тази промяна няма да окаже съществено влияние върху динамиката на имотния пазар. Той аргументира оценката си с нарастващия дял на сделките, финансирани чрез банкови ипотеки. При тях реалната договорена цена е известна на кредитната институция, което силно ограничава възможността сделката да бъде изповядана на по-ниска стойност, съответстваща единствено на данъчната оценка. Затова, според Владимиров, бъдещето на пазара ще зависи в много по-голяма степен от ипотечните лихви, отколкото от измененията в данъчните оценки.
Купувачите вече ограничават бюджетите си
Независимо от различните прогнози за лихвите, промяната в поведението на купувачите вече е видима. По наблюденията на Вълчев, домакинствата започват съзнателно да ограничават бюджетите, които са готови да отделят за покупка на жилище. Причината не е непременно влошена кредитоспособност, а комбинация от значително по-високи първоначални разходи и нарастваща несигурност.
Според представените от него изчисления, между 2020 и 2026 г. цените на имотите са се увеличили със 113% средно за страната и с около 118% в София. За същия период ръстът на доходите е приблизително 103%, а на спестяванията – 93%.
Разминаването е особено видимо при средствата, с които купувачът трябва да разполага още преди отпускането на ипотеката. Ако през 2020 г. за стандартен двустаен апартамент от 70 кв. м са били необходими около 22 хил. евро собствен капитал, включително самоучастие и съпътстващи разходи по сделката, днес сумата достига приблизително 50 хил. евро, изчислява Вълчев.
Това означава, че дори домакинствата, които могат да обслужват по-голям ипотечен кредит, невинаги разполагат с достатъчно средства за първоначалното финансиране на покупката.
Към това се добавя и несигурността около инфлацията, международната икономическа обстановка и бъдещите лихви. Купувачите предпочитат да запазят част от спестяванията си като резерв, вместо да ги вложат изцяло в жилище.
Именно липсата на подобен резерв може да се превърне в сериозен проблем при евентуално повишение на ипотечните лихви. По думите на Вълчев, най-уязвими биха били кредитополучателите, които вече са поели задължения „на ръба на техните възможности“ и отделят за обслужването им около половината от месечните си доходи.
Другата рискова група, според него, са домакинствата, вложили целия си наличен собствен капитал в покупката на жилище, без да разполагат с ликвидни буфери за непредвидени разходи. При промяна на финансовите условия именно те биха имали най-ограничени възможности да посрещнат допълнително натоварване върху семейния бюджет.
Въпреки това банкерът не смята, че достъпността на имотите в България е достигнала критични равнища. По негови изчисления, за покупката на стандартно жилище с площ 70 кв. м през 2026 г. са необходими около 7.4 брутни годишни заплати спрямо 6.9 през 2020 г. Макар това да означава известно влошаване, показателят остава по-благоприятен в сравнение с редица други европейски държави.
Продавачи с нереалистични очаквания за цените
Отдръпването на част от купувачите обаче не означава, че продавачите автоматично ще започнат да правят отстъпки. Полина Стойкова, изпълнителен директор и съсобственик на Bulgarian Properties, посочи, че на вторичния пазар все още има собственици с нереалистични ценови очаквания. Те продължават да се ориентират по достигнатите през предходните години високи стойности, въпреки че намирането на купувач вече отнема повече време.
По нейни наблюдения, през тази година предлагането на съществуващи жилища се е увеличило спрямо 2025 г., когато броят на обявените имоти е бил сравнително ограничен.
Те все още вярват, че могат да постигнат цени, които са в главите им“, коментира Стойкова по отношение на продавачите.
Така времето за реализация на определени имоти се удължава, а необходимостта от преразглеждане на първоначално обявените цени постепенно нараства.
При новото строителство обаче ситуацията има и друго обяснение. Георги Шопов, председател на Националната асоциация на строителните предприемачи, посочи, че по данни на организацията предварителните договори са намалели с около 12 – 15% през тази година. Това, според него, не е признак за криза, а връщане към по-нормални равнища на активност след необичайно силната 2025 г.
Шопов обърна внимание, че предварителните договори при новото строителство не трябва да се смесват с официалната статистика за изповяданите сделки, тъй като между двата момента често има значителен период. По думите му, строителните компании не са поставени под натиск да продават незабавно и могат да си позволят по-бавна реализация на вече построените жилища.
Аз ще продам на тази цена по-бавно. Мен не ми трябват в момента пари. Ще изчакам тази цена“, описа той логиката на предприемачите, които имат финансовата възможност да задържат имотите си на пазара.
Това е и една от причините цените да не реагират на спада в търсенето толкова бързо, колкото очакват част от купувачите.
В същото време Шопов признава, че покупателната способност на домакинствата поставя реални ограничения пред търсенето. По негови наблюдения, най-голям интерес в момента има към маломерните двустайни жилища, тъй като именно те остават по силите на масовия купувач.
В момента най-голямо е търсенето на маломерни двустайни апартаменти, защото това хората могат да си позволят“, посочи той, уточнявайки, че изводът се основава на продажбите на неговата компания.
По думите му, строителните предприемачи, ориентирани към масовия пазар, трябва да се съобразяват с бюджетите на средното домакинство, а не с възможностите на купувачите на луксозни имоти. Като ориентир за този сегмент той посочи жилища в ценови диапазон около 200 – 220 хил. евро, достигащ приблизително 230 хил. евро. Дори подобни суми обаче вече са трудно достъпни за част от средните семейства в София, отбеляза Шопов.
Скъпи довършителни дейности и отказ от нови проекти
Променящата се среда не означава непременно еднакво развитие на всички сегменти на пазара. Стоян Гочев от Re/Max City и Re/Max City Mall смята, че през следващите години може да се задълбочи разликата между новото и съществуващото жилищно строителство. Неговата прогноза е цените на новите жилища да продължат да растат, докато тези на старото строителство могат да се задържат около сегашните си равнища или да отбележат умерено понижение.
Според него промяната ще бъде свързана не само с разходите за строителство, но и с начина, по който предприемачите предлагат своите проекти.
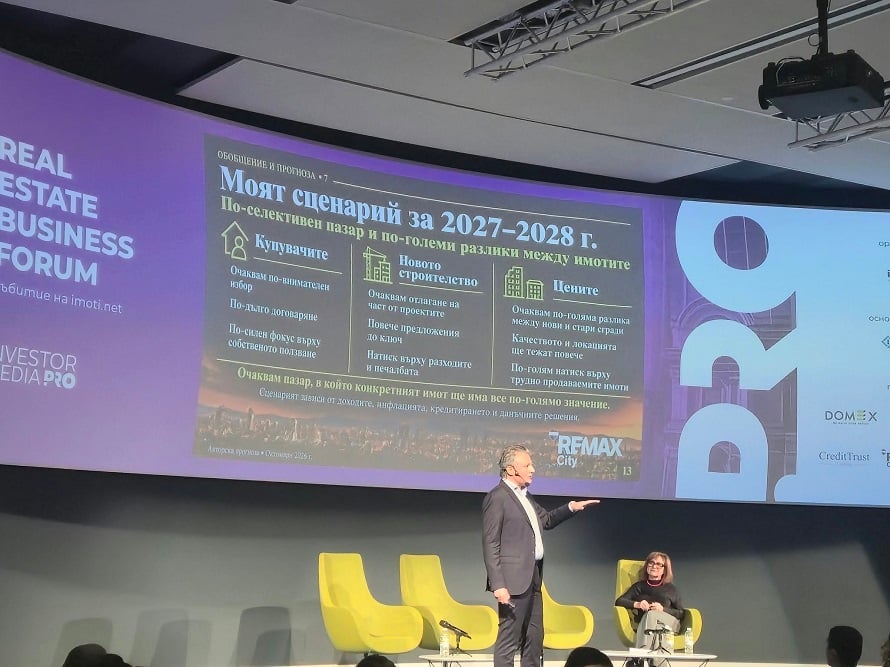
Гочев обърна внимание, че обявените цени на новите жилища невинаги отразяват реалната сума, която купувачът трябва да плати, за да може да се нанесе или да започне да отдава имота под наем. Причината е, че голяма част от новото строителство в България продължава да се предлага на шпакловка и замазка, докато разходите за довършване са нараснали значително.
По негови оценки довършителните работи в София вече струват средно около 500 евро на квадратен метър. Така при жилище с първоначална цена от 2500–2600 евро на квадратен метър крайната стойност на завършения имот може по изчисленията му да достигне около 3200 евро на квадратен метър.
Към финансовите разходи се добавя и времето, необходимо за довършване на жилището. При покупка с инвестиционна цел това означава период, през който собственикът не може да получава доходи от наем.
Именно затова Гочев очаква през следващите години все повече строителни компании да започнат да предлагат напълно завършени жилища „до ключ“. Според него подобен продукт ще отговаря по-добре на потребностите на купувачите и постепенно ще измества традиционното предлагане на имоти на шпакловка и замазка, което той прогнозира да се превърне в „екзотика“.
Гочев очерта и друга тенденция, която дава различен поглед върху състоянието на строителния сектор. По негови наблюдения все повече компании се отказват от намеренията си да започват нови проекти заради очакванията за по-слабо търсене и опасенията, че няма да успеят да реализират бъдещите жилища при нарастващите разходи за строителство.
Това поставя различен акцент спрямо оценката на Шопов, че предприемачите имат финансовата възможност да изчакват по-дълго продажбата на построените вече имоти. Докато председателят на НАСП не вижда сериозен натиск върху компаниите да намаляват цените, Гочев насочва вниманието към решенията им дали изобщо да започнат следващите проекти.
Различия съществуват не само между новото и старото строителство, но и между отделните градове и квартали. Владимиров също обърна внимание, че не може да се говори за напълно единен жилищен пазар в България. По неговия анализ кварталите в София се движат сравнително синхронно с общата градска тенденция, докато във Варна и Бургас отделните райони следват по-различни ценови траектории.
Това предполага, че възможните промени в търсенето и цените през следващата година няма непременно да се проявят еднакво навсякъде.
Публикувано съгласно указанията на Economic.bg